
Hoppa till köpval

Stugköpet prövas i en annan ordning

Bolån till fritidshus: vad banken kräver och vad du behöver ha kontant

Annonslänkar: vi kan få provision när du handlar via länkar på sidan.

Annonsen på stugan visar ett pris, men det är sällan priset som avgör om köpet går igenom. Innan någon pratar ränta prövas objektet: boytan, typkoden i fastighetsregistret och hur stort lånet blir. Därefter kommer frågan hur pengarna ska tas, och där finns två vägar med olika tak. Ett nytt lån med fritidshuset som säkerhet räknas som ett bostadsköp, medan en höjning av lånet på bostaden du redan bor i räknas som en utökning. Skillnaden syns direkt i hur mycket du behöver ha på kontot.

Kalkylbladet

Börja i objektkraven, inte i räntan

Tak vid köp
90 % av värdet
Tak vid utökning
80 % av hela skulden
Egna medel i exemplet
267 200 kr

Ett fritidshus kan sorteras bort på boyta, typkod eller lånebelopp långt innan räntesatsen blir aktuell, och då spelar det ingen roll vem som ligger lägst den veckan. Kontrollera därför objektkraven hos den väg du tänker söka via, och räkna ut kontantbehovet innan du lägger ett bud.

Ansök hos Ordna Bolån

Nytt lån på stugan eller höjt lån på hemmet?

Handelsbanken beskriver två vägar till ett fritidshusköp. Den ena är ett nytt lån där fritidshuset självt är säkerheten. Den andra är att höja lånet på den bostad du redan äger och betala stugan med de pengarna. Båda leder fram till samma sak i mäklarens ögon, alltså en betalning på tillträdesdagen, men banken prövar dem som två helt olika ärenden.

Skillnaden sitter i vilket tak som gäller. Lag (2026:226) 4 § sätter högsta belåningsgrad till 90 procent vid ett bostadsköp, och där räknas köpet av stugan in. Vid en utökning av ett befintligt bolån är taket i stället 80 procent enligt 5 §, och det gäller hela skulden efter utökningen, inte bara den nya delen. Bor du i en villa som är belånad till 70 procent finns alltså tio procentenheter av värdet kvar att låna mot, inte tjugo. De 20 procent som ska stå obelånade är ingen ny kontantinsats du får tillbaka, utan en gräns som ligger kvar så länge lånet finns.

Amorteringen följer med utrymmet. Ligger belåningsgraden över 50 och upp till och med 70 procent krävs minst 1 procent i årlig amortering av det högsta kreditbeloppet efter den senaste värderingen, enligt 7 § i samma lag. Över 70 procent är kravet minst 2 procent. Höjer du lånet på hemmet från 65 till 78 procent för att finansiera stugan hamnar hela skulden i det högre intervallet, och månadsbetalningen på ditt gamla lån stiger därmed också. Räkna på det innan du väljer väg, eftersom effekten träffar boendet du redan har. Hur kvoten räknas ut står i genomgången av belåningsgrad.

Boyta, typkod och belopp sorterar före räntan

Ett fritidshus är juridiskt samma sorts fastighet som en villa, men långivarna behandlar det som en egen produkt med egna gränser. SBAB erbjuder fritidshuslån på 200 000 till 3 000 000 kr och riktar flödet till dem som redan är bolånekunder där. Boytan ska ligga mellan 30 och 200 kvadratmeter. Är fritidsboendet i stället en bostadsrätt gäller 17 till 200 kvadratmeter, och då prövas även läget och föreningens ekonomi.

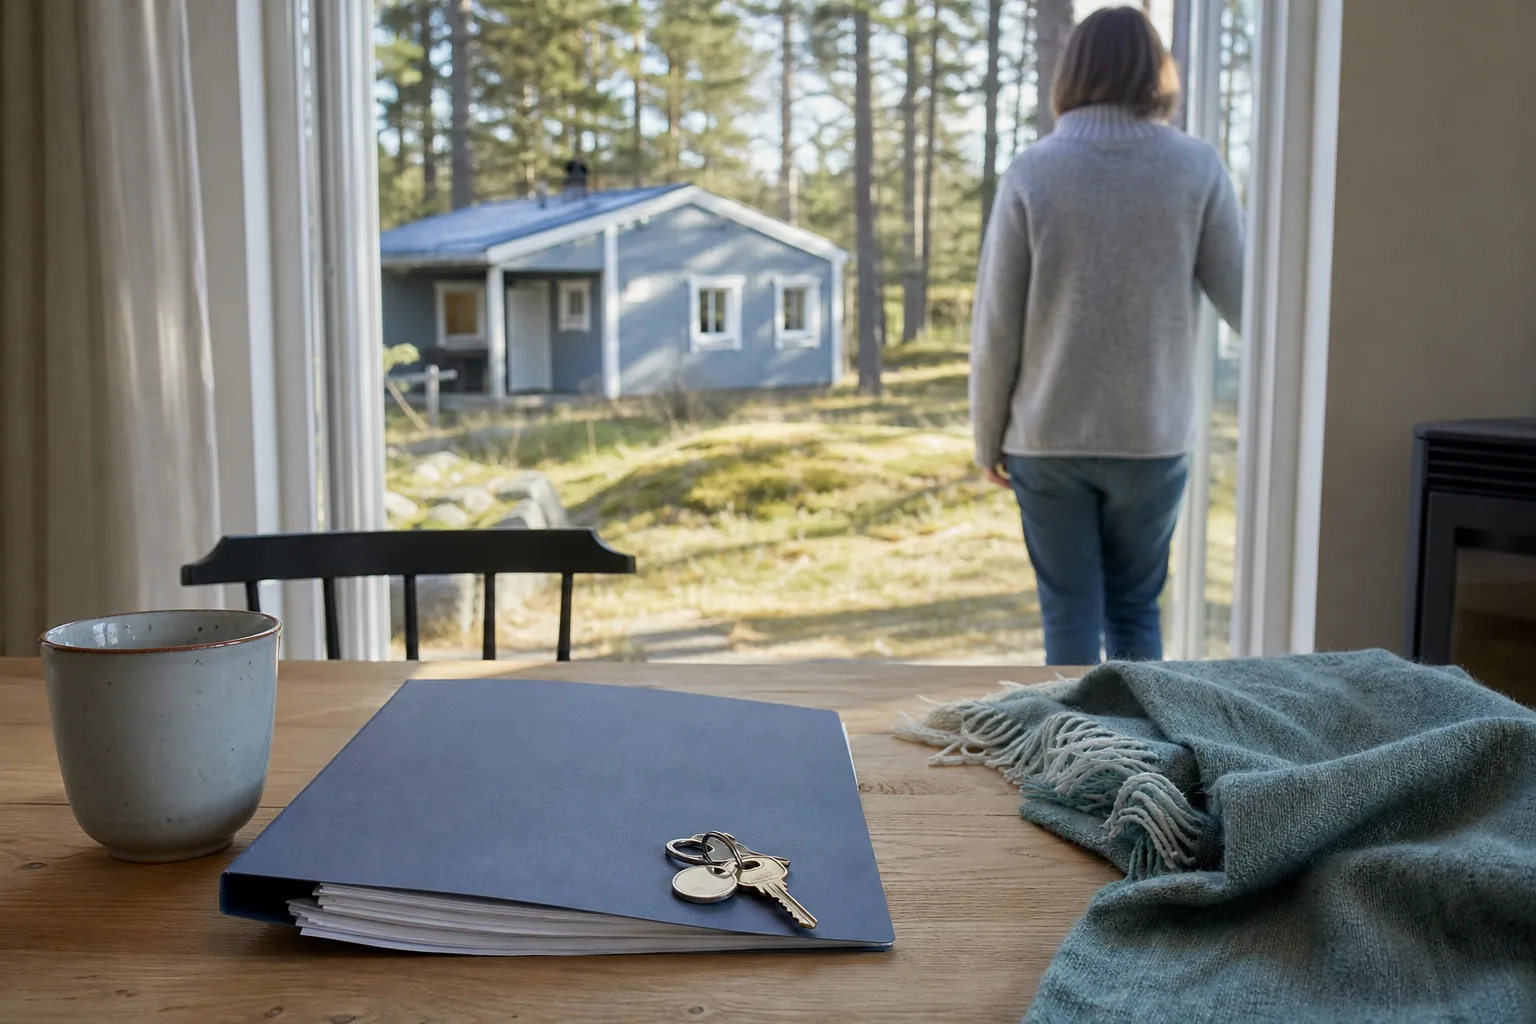
Ett rödmålat fritidshus i skogsbryn med en mapp och en nyckelknippa på ett träbord i förgrunden
Objektet prövas före ekonomin. Boyta, typkod och lånebelopp avgör vilka ansökningsvägar som över huvud taget står öppna.

Kraven på personen bakom ansökan är lika konkreta. SBAB vill att låntagaren äger fritidshuset, är myndig och folkbokförd i Sverige, har stadigvarande inkomst och saknar betalningsanmärkningar. Villkoren gäller den banken och går inte att generalisera, men de visar vilken sorts frågor som kommer först i ett fritidshusärende. Den som har en anmärkning bakom sig möter alltså två hinder samtidigt, och de beskrivs var för sig i genomgången av bolån med betalningsanmärkning.

Sedan finns fastighetens egen etikett. Typkoden är objektets klassificering i fastighetsregistret, och 220 betecknar en småhusenhet med byggnad och tomtmark. Ordna Bolån förmedling anger typkod 220 som ett krav för att kunna hjälpa till med finansieringen vid köp av villa eller fritidshus. Koden står i taxeringsuppgifterna och går att kontrollera i förväg. Har objektet någon annan kod, exempelvis för att det ligger på en lantbruksenhet med skogsmark, är det ett annat slags kreditärende och inte ett vanligt bolån.

Vissa långivare tar helt enkelt inte emot den här bostadstypen. Stabelo belånar permanentboenden och inte fritidshus, vilket gör att jämförelsen kan bli missvisande om du utgår från en räntetabell där de finns med. Kontrollera objektfrågan hos varje aktör innan du rangordnar erbjudanden, för ett bra villkor på en bostad du inte köper hjälper dig inte.

Så mycket egna pengar går åt vid tillträdet

Två myndighetsavgifter följer alltid med ett fastighetsköp. Lagfart kostar för privatpersoner 1,5 procent av det högsta av köpeskillingen och föregående års taxeringsvärde, avrundat nedåt till hela tusental, plus 825 kr i expeditionsavgift. En ny inteckning kostar 2 procent av inteckningsbeloppet med samma avrundning, plus 375 kr per inteckning. Expeditionsavgiften tas ut per inteckning, så flera pantbrev ger flera avgifter.

Lägg siffrorna i ett konkret köp. En stuga för 2 000 000 kr där taxeringsvärdet inte överstiger priset ger 30 825 kr i lagfart. Med ett lån på 1 800 000 kr och en fastighet utan tidigare pantbrev kostar den nya inteckningen 36 375 kr. Tillsammans med kontantinsatsen på 200 000 kr behöver du alltså ha minst 267 200 kr i egna medel, innan bankens egna avgifter är inräknade. Inget av det går att låna in i bolånet. Insatsen ska finnas på kontot när affären genomförs, medan Lantmäteriet fakturerar lagfart och inteckning i efterhand med 30 dagars betalningsfrist. Pengarna behövs alltså inte samma dag, men de behövs inom en månad efter tillträdet.

Eget räkneexempel: fritidshus för 2 000 000 kr, lån 1 800 000 kr och inga befintliga pantbrev. Antagen årsränta 4 % och amortering 2 %. Bankavgifter, besiktning och resor tillkommer.
PostSå räknas denBelopp i exemplet
KontantinsatsDen del av priset som ligger utanför bolånet när lånet går upp till taket vid köp200 000 kr
Lagfart1,5 % av priset eller taxeringsvärdet, det högsta av dem, plus 825 kr30 825 kr
Ny inteckning2 % av inteckningsbeloppet, plus 375 kr per pantbrev36 375 kr
Summa egna medelDe tre posterna ovan, före bankens avgifter267 200 kr
Första månadenRänta 6 000 kr plus amortering 3 000 kr på lånet9 000 kr

Sista raden är den som brukar komma som en överraskning, eftersom den ligger i en annan storleksordning än engångsbeloppen. Ett lån på 1 800 000 kr med 4 procents antagen årsränta ger 6 000 kr i ränta första månaden, och amorteringskravet på 2 procent lägger till 3 000 kr. Belåningsgraden ligger över 70 procent i exemplet, så den högre amorteringsnivån är det som gäller. Summan 9 000 kr är dessutom före skatt, drift och försäkring. Vad de posterna gör med totalen står längre ner. Avgifterna i sin helhet finns i genomgången av pantbrev och lagfart.

Vad månadsbeloppet gör när räntan rör sig

Räntan är den post som ändras mellan bindningstider och mellan banker, medan amorteringen ligger fast så länge lånebeloppet och belåningsgraden gör det. Tabellen visar räntekostnaden per månad vid tre antagna nivåer, med amorteringen redovisad separat så att du ser vilken del som faktiskt är en kostnad och vilken del som är återbetalning av din egen skuld.

Eget räkneexempel: ränta per månad vid tre antagna årsräntor, med amortering på 2 % per år redovisad för sig. Före skattereduktion, drift och avgifter.
LånebeloppVid 3 % räntaVid 4 % räntaVid 5 % räntaAmortering per månad
1 000 000 kr2 500 kr3 333 kr4 167 kr1 667 kr
1 400 000 kr3 500 kr4 667 kr5 833 kr2 333 kr
1 800 000 kr4 500 kr6 000 kr7 500 kr3 000 kr
2 000 000 kr5 000 kr6 667 kr8 333 kr3 333 kr
2 700 000 kr6 750 kr9 000 kr11 250 kr4 500 kr

Läs raden för ditt tänkta lån vågrätt i stället för att fastna vid en enda räntenivå. Mellan 3 och 5 procent skiljer det 3 000 kr i månaden på ett lån på 1 800 000 kr, och den marginalen behöver finnas i hushållets budget även när du tecknar till den lägre nivån. Ett fritidshus är dessutom den post som lättast blir övertalig när ekonomin stramas åt, vilket gör att marginalen betyder mer här än för ett permanentboende.

Skatten tar tillbaka en del av räntan, men inte på det sätt många räknar med. Skattereduktionen vid underskott av kapital är 30 procent upp till 100 000 kr per person och år. Räntan i exemplet blir 72 000 kr på ett år och ligger alltså under gränsen, så reduktionen landar på 21 600 kr. Pengarna kommer via deklarationen och syns inte på bankens avi, om du inte ansöker om jämkning och får ett lägre skatteavdrag under året i stället. Budgetera därför bruttobeloppet och behandla reduktionen som en återbäring, inte som en rabatt på månadsavin.

Två boenden kostar mer än två lån

Det som spräcker en stugbudget står sällan i låneavtalet. Handelsbankens budget för fritidshus tar med el, vatten, sophämtning, försäkring, renoveringar och återkommande resor utöver själva lånet. Resorna är den post som skiljer fritidshuset från allt annat du äger, eftersom kostnaden uppstår varje gång du åker dit. Ett hus tjugo mil bort blir därför dyrare i drift än ett hus fyra mil bort, oavsett vad de kostade att köpa.

Åt andra hållet finns en post som kan bli mindre än du tror. Befintliga pantbrev följer med fritidsfastigheten när den säljs, och nya behöver bara tas ut för den del av säkerheten som saknas. Har säljaren redan intecknat huset för 1 200 000 kr och ditt lån ligger på 1 800 000 kr är det bara mellanskillnaden på 600 000 kr som ska intecknas, vilket sänker den posten till 12 375 kr, alltså ungefär en tredjedel av en full inteckning. Uppgiften om inteckningsutrymme finns hos mäklaren, och den är värd att fråga efter redan vid visningen eftersom den flyttar summan du behöver ha på kontot.

Vilken ansökningsväg tar emot ett fritidshus

De tre vägarna nedan gör olika saker, och det är skillnaden i roll som avgör vilken som passar dig just nu. En förmedling tar din ansökan vidare till flera banker, men beslutet om objektet fattas fortfarande av den bank som lämnar erbjudandet. En jämförelsetabell visar publicerade nivåer utan att du lämnar några uppgifter, men den säger ingenting om huruvida stugan godtas.

Villkoren hämtade hos respektive tjänstEn avgränsande nackdel på varje kort
Ordna Bolån förmedling
När stugan har typkod 220

Ordna Bolån förmedling

  • Avgift för dig0 kr
  • Lånelöfte anges250 000–20 000 000 kr
  • Krav på objektetTypkod 220
  • Du fyller i ett formulär, och stugköpet kan sedan prövas av flera anslutna banker.
  • Belåningsgrad och beloppsspann står öppet utskrivna, så du ser tidigt om ärendet passar.
  • Objektfrågan avgörs inte här: banken som lämnar erbjudandet sätter både belopp och ränta.

Tänk på: upp till 90 procents belåning anges för köp och är individuellt prövad, alltså varken ett löfte i ditt ärende eller något som gäller en utökning av ett lån du redan har.
Lånekoll bolåneförmedling
När en enda kreditupplysning ska räcka

Lånekoll bolåneförmedling

  • Avgift för dig0 kr
  • KreditupplysningEn UC vid ansökan
  • Grundkrav18 år och bosatt i Sverige
  • Den upplysning som tas vid ansökan kan flera anslutna långivare läsa.
  • Kravet är 18 år och bosättning i Sverige, och det står i villkoren från början.
  • En UC registreras vid ansökan, och enskilda långivare kan komplettera med ett annat upplysningsföretag.

Tänk på: förmedlingen lämnar inget eget lånebesked, och fritidshusets objektkrav prövas av den bank som till slut ger erbjudandet.

Compricer bolånejämförelse
När du bara vill se nivåerna först

Compricer bolånejämförelse

  • Långivare i tabellen13 identifierbara namn
  • Bindningstider3 månader till 5 år
  • VisarPublicerade nivåer
  • Bindningstiden står per rad, så du kan ställa tre månader mot tre månader.
  • Går att gå igenom i räknefasen, innan du väljer objekt eller lämnar uppgifter.
  • Tabellen säger ingenting om hur respektive långivare ser på just ett fritidshus.

Tänk på: antalet namn i en räntetabell är inte samma sak som antalet långivare en förmedling arbetar med, och ersättningsmodellen framgår inte av den lästa sidan.

Så bedömer vi vägarna

Vi rangordnar inte de tre vägarna, och det beror inte på försiktighet. Bolåneräntan sätts individuellt efter kreditprövning, och för ett fritidshus tillkommer dessutom en objektprövning som kan avgöra ärendet innan räntan ens kommer på tal. Det vi väger är därför något annat: vad tjänsten kostar dig, vilka krav den skriver ut i förväg och hur många led som ligger mellan din ansökan och ett faktiskt lånebesked. Minusraden på varje kort är den avgränsning vi hittade när villkoren lästes. På så väljer vi ser du hur tjänsterna sållas, och i annonspolicyn hur vi tjänar pengar.

Det här ångrar stugköpare

Den första missen är att räkna utrymmet hemma mot fel tak. Många utgår från att samma gräns gäller oavsett hur pengarna tas ut, och planerar därför en höjning av villalånet upp till nittio procent av värdet. Utökningen prövas mot den lägre gränsen, och skillnaden kan vara flera hundra tusen kronor i ett enda beslut. Kontrollera vilket tak som gäller för din väg innan du lägger ett bud, inte efter att kontraktet är skrivet.

Den andra är att behandla tre månaders ränta som något utan bindning. Swedbank anger bindningstider från 3 månader till 10 år för fritidshuslån, och den kortaste perioden är alltså också en bindningstid. Räntan ligger fast tills perioden löper ut, och den som vill lösa lånet dessförinnan kan möta en ränteskillnadsersättning. Vad den kostar och hur den räknas står i genomgången av ränteskillnadsersättning.

Den tredje handlar om själva ansökan. Alla långivare har inte ett digitalt flöde för den här objektstypen. SBAB hanterar fritidshusansökan per telefon, och en medsökande ska delta i samma samtal eller kopplas in via trepartssamtal, med BankID för alla som står på lånet. Det är inget hinder, men det kräver att två personer kan prata samtidigt på en vardag. Ligger tillträdet nära är det den sortens detalj som flyttar tidplanen, och lånelöftet bör därför vara klart innan budgivningen drar igång.

Vanliga frågor om bolån till fritidshus

Går det att låna till stugan utan att röra lånet på bostaden jag bor i?

Ja, och valet avgör vilka engångskostnader som dyker upp. Ett eget lån på stugan kostar lagfart och ofta nya pantbrev, poster som i exemplet här summerar till 67 200 kr. Höjer du i stället lånet på bostaden du bor i slipper du båda, men hela din gamla skuld prövas mot den lägre gränsen och amorteringen på det lånet kan stiga varje månad framöver. Ställ engångsbeloppet mot den högre månadskostnaden innan du bestämmer väg, för den billigaste räntan sitter sällan i samma alternativ som den lägsta startkostnaden.

Vilken boyta godtar banken för ett fritidshus?

Varje långivare sätter sin egen gräns, och den har både ett golv och ett tak. Fråga efter båda måtten samma dag som du börjar titta på objektet, inte när ansökan redan ligger inne. Ligger stugan nära någon av gränserna är det värt att ta kontakt med två långivare, eftersom de mäter var för sig och kan landa olika på samma hus. En liten enkelstuga är alltså inte automatiskt lättare att finansiera än ett stort hus, trots att den kostar mindre.

Hur mycket kontanter behöver jag till ett fritidshus för 2 000 000 kr?

Summan i räkneexemplet är ett golv, inte en budget. Utanför den ligger besiktning, resor till objektet och bankens egen uppläggningsavgift, och ingenting av det går att lägga in i bolånet. Posterna förfaller dessutom vid olika tillfällen: kontantinsatsen ska finnas när affären genomförs, medan Lantmäteriet fakturerar lagfart och inteckning i efterhand. Lägg undan en marginal ovanpå beloppet i stället för att planera för exakt den summan.

Måste jag ansöka om fritidshuslånet på plats eller går det digitalt?

Räkna inte med att ni kan fylla i ansökan var för sig en kväll. Flera långivare sköter fritidshusärendet i telefon, och står ni två på lånet ska båda vara med i samtalet och legitimera sig där. Boka därför samtalet innan budgivningen drar igång, gärna en vardag när ingen av er sitter i möten. Väntar ni till efter kontraktsskrivningen blir telefontiden den flaskhals som avgör om pengarna hinner fram till tillträdet.

Vilka bindningstider finns för ett fritidshuslån?

Spannet går från tre månader upp till tio år hos de banker som har en egen fritidshusprodukt. Välj längd efter hur länge du tänker äga stugan, inte efter vilken siffra som ser lägst ut just nu. Ett fritidshus säljs oftare i förtid än ett permanentboende, och en lång bindning som löses i otid kostar ränteskillnadsersättning. Fem år kan alltså bli dyrare än tre, även om räntesatsen ser bättre ut på papperet.

Lagtexten i sin helhet finns hos riksdagen. Avgifterna för lagfart och inteckning står hos Lantmäteriet, och reglerna för ränteavdrag hos Skatteverket.

Vet du vilken stuga det gäller är nästa steg att kontrollera objektkraven hos den väg du tänker söka via. Gå tillbaka till de tre vägarna och börja i den som tar emot ditt objekt.