
Hoppa till köpval

Två nivåer, en och samma skuld

Amorteringskravet 2026: 1 procent över 50 procent, 2 procent över 70

Annonslänkar: vi kan få provision när du handlar via länkar på sidan.

Ligger belåningsgraden över 50 och upp till och med 70 procent kräver lagen minst 1 procents amortering per år. Över 70 procent är minimum 2 procent. Det som avgör beloppet är dock inte skulden du ser i internetbanken i dag, utan den amorteringsgrundande skulden, och det är därför månadssumman ofta blir högre än den överslagsräkning du gjorde vid köksbordet.

Kalkylbladet

Räkna på det höga beloppet tills banken har ändrat planen

Amorteringsgrundande skuld
3 000 000 kr
Belåningsgrad
75 %
Minsta amortering
5 000 kr per månad

Över 70 procent gäller 2 procent per år, alltså 5 000 kr i månaden på den här skulden. Kommer du under gränsen halveras kravet, men sänkningen kommer först när banken har godkänt en ny amorteringsplan. Behöver du utrymme redan nu är det lånets villkor i övrigt som går att påverka, inte procentsatsen.

Ansök hos Ordna Bolån

Två nivåer, och gränserna gäller på decimalen

Amorteringsnivåerna följer av 7 § lagen om begränsning av bostadskrediter. Över 50 och till och med 70 procents belåningsgrad är minimum 1 procent av den amorteringsgrundande skulden per år. Över 70 procent är det 2 procent. Vid högst 50 procent finns inget belåningsgradsstyrt lagkrav alls.

Gränserna ligger precis där de står. Exakt 70 procent hamnar i enprocentsintervallet, eftersom den högre nivån börjar först över 70. Exakt 50 procent omfattas inte, eftersom kravet börjar över 50. Sammanfattningar som skriver 50 procent eller mer flyttar alltså gränsen ett helt trappsteg fel, och på en skuld i miljonklassen är det skillnaden mellan noll och ett par tusenlappar i månaden.

Lagen sätter bara golvet. Banken får avtala om högre amortering, och står det 3 procent i ditt avtal är det den siffran som gäller för dig. Ett sådant avtal på 5 000 000 kr betyder 12 500 kr i månaden, och skriver banken ner takten till lagens 2 procent minskar utbetalningen med 4 167 kr utan att räntekostnaden rör sig en krona.

Skulden procenten räknas på är inte den du har i dag

Den amorteringsgrundande skulden är det högsta bolån du har haft sedan bostaden senast värderades. Procenten räknas på den, inte på saldot just nu. Har du betalat ner från 3 000 000 till 2 700 000 kr sedan värderingen räknas kravet fortfarande på det högre talet, alltså 500 kr mer i månaden än saldot skulle ge. Talet står stilla tills ett nytt värde fastställs.

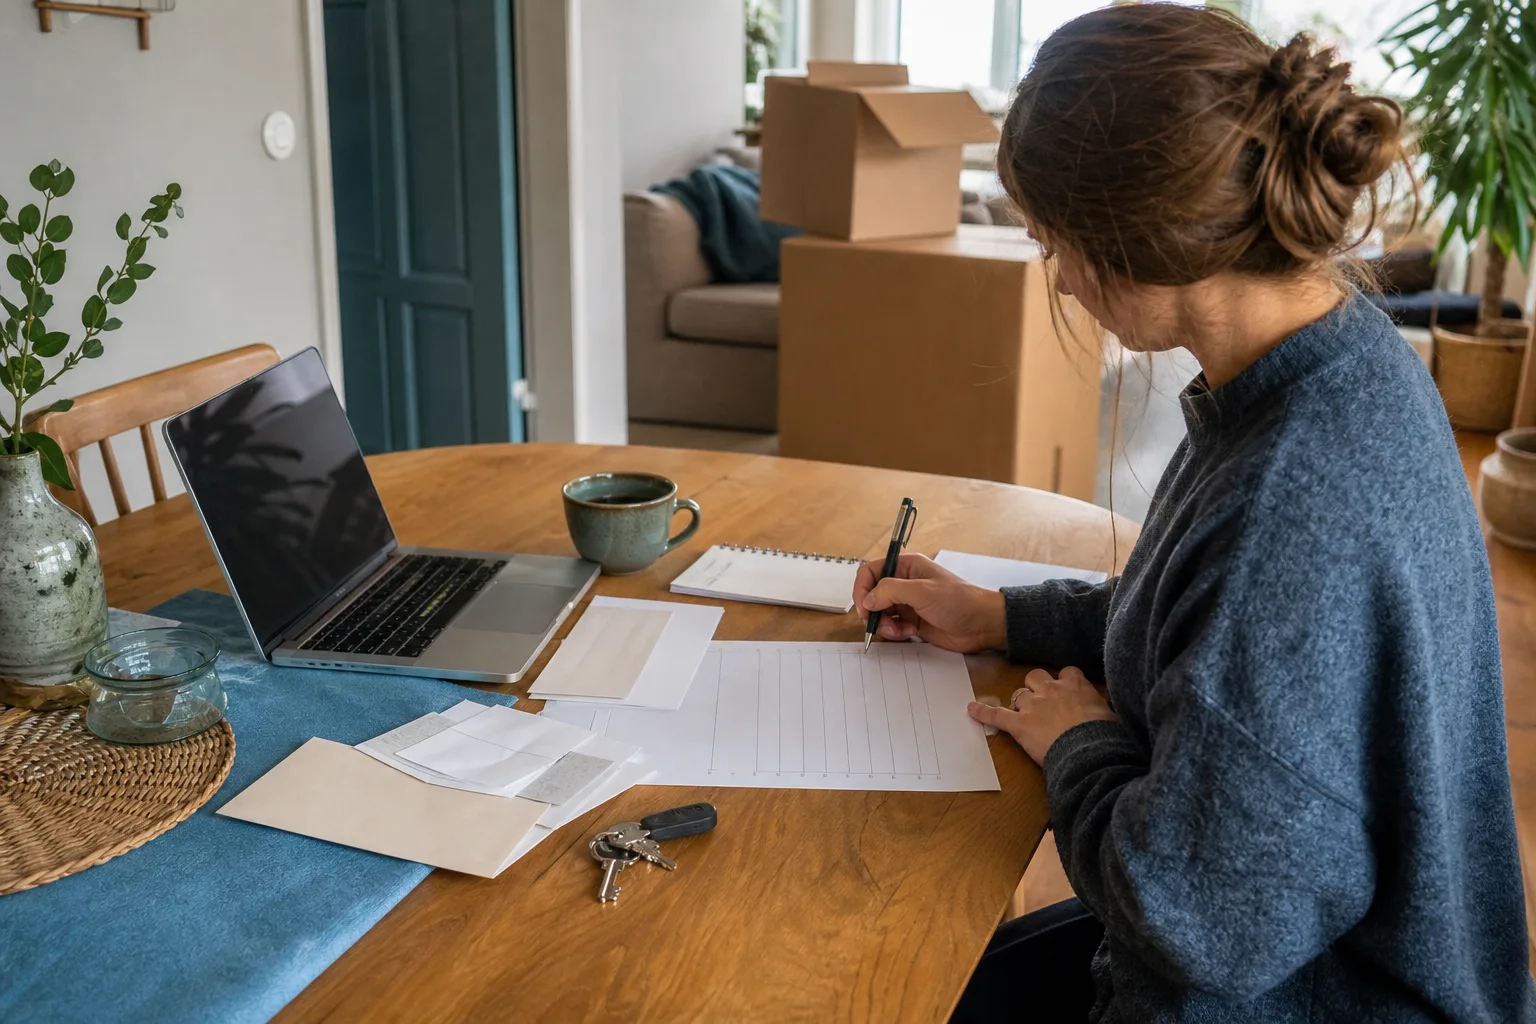
Person vid ett köksbord som fyller i en tom amorteringsplan med penna
Amorteringsplanen är bankens dokument, men siffrorna i den går att kontrollera själv.

Du behöver inte gissa vilket tal banken använder. Enligt 14 § samma lag ska du få ett amorteringsunderlag som visar din månadsamortering, den amorteringsgrundande skulden, vilken värdering som ligger till grund och vilket datum värdet fastställdes. Begär det innan du räknar på något annat, för de fyra uppgifterna avgör om din egen kalkyl håller eller bygger på ett värde som slutade gälla för flera år sedan.

Vad 1 och 2 procent blir i kronor

Räkningen är enkel: skulden gånger takten, delat på tolv. Tabellen visar båda nivåerna för fem vanliga skuldstorlekar, och lägger en räntekolumn bredvid så att du ser hur de två posterna förhåller sig till varandra på samma lån.

Månadsbelopp vid 1 respektive 2 procents årlig amortering, med ränta vid 4 procent som jämförelse. Eget räkneexempel före skatt och avgifter, avrundat till hela kronor.
Amorteringsgrundande skuld1 % per år2 % per årRänta vid 4 %
1 000 000 kr833 kr/mån1 667 kr/mån3 333 kr/mån
2 000 000 kr1 667 kr/mån3 333 kr/mån6 667 kr/mån
3 000 000 kr2 500 kr/mån5 000 kr/mån10 000 kr/mån
4 000 000 kr3 333 kr/mån6 667 kr/mån13 333 kr/mån
5 000 000 kr4 167 kr/mån8 333 kr/mån16 667 kr/mån

Läs raderna som två sorters pengar. Räntan är en kostnad som försvinner ur hushållet. Amorteringen flyttar i stället pengar från kontot till din egen bostad, så du blir inte fattigare av den, men du har ändå mindre kvar att handla mat för den månaden. På raden i mitten betyder det att den som ligger över 70 procent betalar ungefär 15 000 kr första månaden, varav 10 000 kr är ränta och 5 000 kr minskad skuld.

Amorteringen betalar dessutom tillbaka en liten del av sig själv. Vid rak amortering sjunker räntebeloppet i takt med skulden, och 10 000 kr mindre lån drar ner nästa månads ränta med ungefär 33 kr vid oförändrade villkor. Effekten är knappt märkbar i början och tydlig efter några år, vilket är värt att ha med när du väger amortering mot att spara pengarna på annat håll.

Det som byttes ut den 1 april 2026

Amorteringsreglerna ligger numera i lag (2026:226) i stället för i Finansinspektionens föreskrifter. Samtidigt upphävdes FFFS 2016:16, 2016:33 och 2020:3, vilket Finansinspektionen beskriver närmare. För dig som låntagare är själva trappan sig lik, men två saker ändrades i sak.

Den första är att det extra amorteringskravet försvann. Tidigare tillkom 1 procentenhet för den som lånade mer än 4,5 gånger bruttoårsinkomsten, och det tillägget är borta sedan 1 april 2026. Ett bolån på 3 000 000 kr för ett hushåll med 600 000 kr i årsinkomst motsvarar fem gånger inkomsten och hade utlöst tillägget tidigare. I dag gör det inte det. Banken prövar fortfarande din betalningsförmåga, men skuldkvoten styr inte längre hur mycket du måste amortera.

Den andra är bolånetaket, som numera går vid 90 procent av bostadens värde vid köp och 80 procent när du utökar ett lån på den bostad du redan bor i. Vad det betyder i egna pengar står under kontantinsats vid köp. I ett äldre räkneexempel från nätet ligger både den gamla 85-procentsgränsen och det slopade tillägget ofta kvar, och då blir månadsbeloppet flera tusen kronor fel.

Undantagen finns, men det är banken som ger dem

Det mest kostsamma missförståndet på det här området är att läsa ett undantag som en rättighet. Lagen öppnar för att banken får göra avsteg i vissa lägen. Den ger dig ingen möjlighet att kräva det, och banken kan säga nej utan att motivera sig särskilt utförligt.

Bolån som fanns före 1 juni 2016 omfattas normalt inte av det lagstadgade kravet, men ditt avtal kan ändå innehålla amortering och bedömningen ändras om du utökar lånet. Köper du en nyproducerad bostad i första hand kan banken medge amorteringsfrihet i högst fem år från tillträdet, och när friheten tar slut kommer hela kravet på en gång. För vissa äldre lån får dessutom ett tilläggslån amorteras separat på tio år med 10 procent per år enligt 8 §, vilket ger ett högre månadsbelopp men en skuld som är borta inom en överblickbar tid.

Det finns också ett undantag för den som hamnar i en tillfälligt svår situation. Arbetslöshet, en längre sjukskrivning eller dödsfall bland närstående efter att lånet togs kan ge uppehåll i amorteringen, men bankens bedömning är individuell och uppehållet omprövas normalt med jämna mellanrum. Konsumenternas går igenom villkoren på vardagssvenska, och det är värt att läsa dem innan samtalet med banken snarare än efter.

En högre värdering sänker inte amorteringen av sig själv

Det här är felsteget som kostar mest i vardagen: bostaden har stigit i värde, belåningsgraden ser bra ut på en nätvärdering, och hushållet börjar planera med ett lägre månadsbelopp som ännu inte finns. Sedan 1 april 2026 omfattar femårsregeln både omvärdering för ändrad amortering och omvärdering för utökat låneutrymme, så ett nytt värde får normalt användas först fem år efter det förra.

Undantaget är en omfattande ombyggnad. Då kan ett nytt värde godtas tidigare, men det är värdeförändringen som prövas och inte kvittot: ett nytt kök eller ett renoverat badrum räcker generellt inte. Skillnaden mellan de två sorternas värdering är lätt att missa hos den egna banken. Hos Nordea går det till exempel att beställa en marknadsvärdering när som helst, medan det värde som styr amortering och låneutrymme ändå ligger fast i fem år.

Den vägen som alltid är öppen är att betala ner skulden. Har du 2 400 000 kr i lån på en bostad som är värderad till 3 200 000 kr behöver skulden ner till 2 240 000 kr för att nå 70 procent, alltså 160 000 kr. Med 4 000 kr i månaden tar det 40 månader, och banken måste ändå godkänna att avtalsamorteringen skrivs ner när du väl är där. Fler sätt att flytta siffran finns i genomgången av hur du sänker belåningsgraden. Fram till dess gäller det gamla beloppet, och en budget som redan har räknat med det nya spricker.

Ta med amorteringsunderlaget när du byter bank

Att flytta ett motsvarande lån till en ny bank i samma bostad är inte i sig ett nytt lån som utlöser amorteringskravet. Den nya banken utgår från samma amorteringsgrundande skuld och samma värdering som den gamla, vilket är precis därför amorteringsunderlaget är värt att ta med. Utan det står din minnesbild mot deras system, och avvikelser dyker upp sent i processen.

Räkna inte heller med att en låg belåningsgrad i sig gör ansökan klar. Enligt 12 a § konsumentkreditlagen ska banken kontrollera de uppgifter som behövs för kreditprövningen, och bedömningen får inte till övervägande del bygga på bostadens säkerhetsvärde. En bostad som är värd betydligt mer än lånet räddar alltså inte en kalkyl där inkomsten inte bär månadsbetalningen, och amorteringen räknas med bland utgifterna i den kalkylen.

Tar du upp mer lån när du flyttar bolånet är den delen däremot ny och prövas mot dagens regler, med 80 procent som tak. Hur hela flytten går till steg för steg står i genomgången av att byta bank och flytta bolånet.

Amortering, förmedlingsavgift och ränteavdrag är tre olika belopp

De tre blandas ihop förvånansvärt ofta, och de rör sig åt olika håll. Amorteringen minskar skulden. En förmedlingsavgift är en kostnad för att hitta lånet. Ränteavdraget är en skattereduktion som kommer i efterhand och bara gäller räntan.

Förmedling behöver inte kosta något för dig. Ordna Bolån förmedling anger 0 kr för kunden och finansieras i stället genom ersättning från bankerna. Det betyder inte att hela bytet är gratis: en förtidslösen hos din nuvarande bank, nya pantbrev eller en värdering kan fortfarande kosta pengar, och de posterna hör till flytten och inte till förmedlingen.

Samma modell gäller hos Lånekoll bolåneförmedling, där tjänsten är kostnadsfri för privatpersoner och en registrerad kreditupplysning via UC per sökande kan delas av flera samarbetsbanker. Notera att omfrågandekopiorna ändå kan bli fler än en, och att vissa långivare använder ett annat upplysningsföretag.

Skattereduktionen för underskott av kapital är 30 procent på belopp upp till 100 000 kr per person och år, vilket Skatteverket beskriver närmare. Med 80 000 kr i ränteutgift på ett år hos en person blir nettokostnaden 56 000 kr, ungefär 4 667 kr i månaden, medan bankens avi ligger på 6 667 kr. Hur reduktionen räknas ut står under ränteavdrag på bolån. Reduktionen syns i deklarationen och inte på avin, om du inte ansöker om jämkning. Budgetera därför brutto. Amorteringen ger ingen sådan effekt alls, eftersom den inte är en kostnad utan en återbetalning.

Vilken väg passar din amorteringsnivå?

När du vet vilket trappsteg du står på blir valet av långivare konkret. Ligger belåningsgraden högt behöver du en väg som når flera banker med en och samma ansökan. Ligger den lågt öppnar sig direktlångivare med egna, snävare gränser, till exempel Hypoteket bolån som lånar ut upp till 65 procent av bostadens värde. Villkoren nedan är de som tjänsterna själva publicerar.

Villkor avlästa 15 september 2026En avgränsande nackdel på varje kort
Ordna Bolån förmedling
När amorteringen ligger på 2 procent

Ordna Bolån förmedling

  • Avgift för dig0 kr
  • Belåningsgrad vid köpUpp till 90 %
  • Lånelöfte250 000–20 000 000 kr
  • Ett svar från flera anslutna banker på en och samma ansökan.
  • Kostar 0 kr för dig och betalas av banken som tar ärendet.
  • Ändrar inte din amorteringsnivå; den följer skulden och värderingen.

Tänk på: ett högre värde hos en ny bank ändrar inte din amorteringsplan automatiskt. Fråga vilken skuld de räknar på innan du jämför månadsbelopp.
Lånekoll bolåneförmedling
När du vill pröva flera banker med en ansökan

Lånekoll bolåneförmedling

  • Avgift för dig0 kr
  • Kreditupplysning1 UC per sökande
  • Grundkrav18 år och bosatt i Sverige
  • Kostnadsfri för privatpersoner, utan avgift när ansökan går vidare.
  • Villkoren anger 18 år och bosättning i Sverige som grundkrav.
  • En UC registreras redan vid ansökan, inte först när du tackar ja.

Tänk på: omfrågandekopiorna kan bli fler än den enda registrerade upplysningen. Det spelar roll om du planerar flera kreditansökningar samma månad.

Hypoteket bolån
När amorteringen redan ligger på 1 procent

Hypoteket bolån

  • Avgift för dig0 kr
  • Högsta belåningsgrad65 %
  • Bindningstider3 mån, 1, 2, 3 och 5 år
  • Du ansöker direkt hos långivaren, utan mellanled.
  • Passar den som redan ligger lågt i belåning och därmed lågt i amortering.
  • Stänger vid 65 procents belåning, alltså långt under lagens tak.

Tänk på: belåningen kan ligga över gränsen även när inkomsten räcker gott. Räkna skuld delat med värde innan du ansöker.

Så bedömer vi vägarna

De tre är med för att deras villkor går att ställa mot ett trappsteg: hur högt i belåning de följer med, vad de tar betalt av dig och hur kreditupplysningen hanteras. Ingen av dem utses till lägst eller bäst, eftersom bolåneräntan sätts individuellt efter kreditprövning och två hushåll med samma amorteringsnivå kan få olika besked samma dag. Nackdelen på varje kort är en faktisk avgränsning, inte en brasklapp. Hur urvalet går till står i så väljer vi, och ersättningsmodellen i annonspolicyn.

Vanliga frågor om amorteringskravet

Vad kostar ett tilläggslån som ska amorteras på tio år?

Tio procent av lånedelen per år, enligt 8 §, alltså 2 500 kr i månaden på ett tilläggslån om 300 000 kr. Beloppet läggs ovanpå amorteringen på ursprungslånet, så månadsutgiften stiger direkt. Vinsten kommer på andra sidan: den delen är borta inom tio år i stället för att ligga kvar i decennier. Regeln gäller vissa äldre lån, så be banken skriva vilken del av skulden den räknar hit.

Vad händer månaden efter att amorteringsfriheten tar slut?

Hela kravet slår till på en gång, utan upptrappning. Ett lån på 2 000 000 kr över 70 procents belåning betyder 3 333 kr i månaden från och med den första månaden efter att friheten upphört. Nyproduktion kan ge upp till fem år utan amortering, men det är banken som medger det och inte något du kan kräva. Fråga efter slutdatumet innan du skriver på, och lägg in beloppet i hushållets budget redan då.

Vilket datum räknas femårsregeln från?

Från den dag värdet fastställdes, och det datumet står i amorteringsunderlaget du får av banken. Ett nytt värde får normalt användas först fem år senare, både för att ändra amorteringen och för att låna mer. En marknadsvärdering du beställer däremellan startar ingen ny femårsperiod, hur aktuell den än är. Kolla datumet innan du hoppas på en lägre nivå.

Hur mycket sjunker räntan efter ett år med 2 procents amortering?

Ungefär 200 kr i månaden på en skuld om 3 000 000 kr. Under året har du betalat av 60 000 kr, och vid 4 procents ränta kostar den delen ungefär 200 kr i månaden att ha kvar. Effekten är liten första året och växer sedan, vilket är skälet att amortering är ett långsamt men säkert sätt att sänka boendekostnaden. Räntan på resten av lånet ändras däremot bara när villkoren ändras.

Vad gäller för ett gammalt lån när jag byter bank?

Ett bolån som fanns före 1 juni 2016 omfattas normalt inte av det lagstadgade kravet, och undantaget följer med när du flyttar ett motsvarande lån till en ny bank i samma bostad. Lånar du samtidigt mer är den nya delen ett nytt lån som prövas mot dagens regler. Ditt eget avtal kan dessutom innehålla amortering oavsett vad lagen säger. Läs avtalet och be den nya banken visa hur den delar upp skulden.

Har du amorteringsunderlaget framme och vet vilken nivå som gäller är nästa steg att se vilken långivare som ryms inom din belåningsgrad. Gå tillbaka till de tre vägarna och börja i den som matchar ditt trappsteg.