Hoppa till jämförelsen

Bolån vid köksbordet

Kontantinsats: 10 procent av priset, plus pengarna till lagfart och pantbrev

Annonslänkar: vi kan få provision när du handlar via länkar på sidan.

Sedan den 1 april 2026 får bolånet täcka högst 90 procent av bostadens värde vid ett köp. Resten är kontantinsatsen, och den är sällan hela det kontanta behovet: köper du ett hus ska lagfart, nya pantbrev och bankens egna avgifter betalas med pengar som redan finns på kontot. Här står beloppen för bostäder mellan 1 och 5 miljoner kronor, vad banken godtar som eget kapital och när pengarna senast ska vara framme.

Kalkylbladet

Ett hus för 3 000 000 kr kräver 400 200 kr i egna pengar

Kontantinsats
300 000 kr
Lagfart och ett nytt pantbrev
100 200 kr
Egna pengar totalt
400 200 kr

Räkneexemplet gäller ett fastighetsköp där taxeringsvärdet ligger under priset, bolånet är 2 700 000 kr och säljaren inte lämnar över några pantbrev. De två posterna förfaller vid olika tillfällen: insatsen betalar du i praktiken redan vid kontraktet, medan statens avgifter faktureras en tid efter tillträdet. En bostadsrätt har varken lagfart eller pantbrev, så där stannar behovet vid insatsen och eventuella avgifter till banken.

Ansök hos Ordna Bolån
  • Räkna på priset Insatsen är en tiondel av vad bostaden kostar, inte av vad du lånar.
  • Räkna med tillträdet Pengarna ska vara hos banken dagar före tillträdet, inte på tillträdesdagen.
  • Räkna med huset Vid ett fastighetsköp läggs lagfart och pantbrev ovanpå insatsen.

Var ordnar du finansieringen innan du räknar vidare?

Uträkningarna längre ned bygger på ett lånebelopp, och det beloppet kommer från en bank. Tre tjänster täcker tre olika lägen: låta flera banker pröva samma ansökan, gå direkt till en långivare med en tydlig belåningsgräns, eller konkurrensutsätta lånet på en enda kreditupplysning. Villkoren i korten är de som tjänsterna själva anger öppet.

Villkor hämtade från tjänsternas egna sidorEn avgränsande nackdel på varje kort
Ordna Bolån förmedling
När du lånar nära taket på 90 procent

Ordna Bolån förmedling

  • Kundavgift0 kr
  • Lånelöfte250 000–20 000 000 kr
  • Belåningsgrad vid köpUpp till 90 %
  • Täcker köp ända upp till lagens tak, alltså en tiondel i egna pengar.
  • Lånelöftet kan ligga mellan 250 000 och 20 000 000 kr.
  • Tjänsten förmedlar din ansökan; lånebeloppet sätts av banken som svarar.

Tänk på: att förmedlingen kostar 0 kr betyder inte att alla banker ingår eller att en lösen av ett gammalt lån är gratis.
Hypoteket bolån
För dig som har mer än insatsen sparad

Hypoteket bolån

  • Kundavgift0 kr
  • Högsta belåningsgrad65 %
  • Bindningstider3 mån, 1, 2, 3 och 5 år
  • Du ser på förhand om ditt sparande räcker, utan att ansöka först.
  • Fem bindningstider, från tre månader upp till fem år.
  • Lånar ut till högst 65 procent av bostadens värde, så delen däröver måste du finansiera själv.

Tänk på: vid ett bostadsvärde på 2 000 000 kr blir taket 1 300 000 kr i lån, alltså 700 000 kr i eget kapital i stället för 200 000 kr.

Lånekoll bolåneförmedling
När du vill hålla nere antalet kreditupplysningar

Lånekoll bolåneförmedling

  • Kundavgift0 kr
  • Kreditupplysning1 UC per sökande
  • Grundkrav18 år och bosatt i Sverige
  • En registrerad UC per sökande, som flera samarbetsbanker kan dela på.
  • Du ser kraven på ålder och bosättning innan du fyller i något.
  • Vissa långivare kompletterar med ett annat upplysningsföretag än UC.

Tänk på: kopiorna som kommer i brevlådan säger inget om hur många upplysningar som faktiskt har registrerats.

Villkoren i korten är hämtade ur tjänsternas egna sidor den 15 september 2026 och gäller tjänsten, inte bolånets ränta. Räntan sätts individuellt efter kreditprövning, och ingen av tjänsterna beslutar om den. Det som skiljer dem åt i det här läget är alltså inte priset, som är noll hos alla tre, utan hur högt upp i belåning de kan följa med dig.

Hur mycket eget kapital kräver ett köp?

Kontantinsatsen räknas på bostadens pris, inte på lånet. Den enkla regeln är att en tiondel av köpeskillingen ska komma någon annanstans ifrån än bolånet, eftersom banken inte får låna ut mer än 90 procent med bostaden som säkerhet. Sista kolumnen visar samma köp hos en långivare som stannar vid 65 procent, och där växer kravet på eget kapital snabbt.

Kronor vid köp av bostad, före kreditprövning. Egen beräkning: priset gånger 0,10 respektive 0,90, samt lånet gånger 4 procent delat med tolv för den första månadens ränta.
BostadsprisKontantinsats 10 %Bolån 90 %Ränta 4 % per månadEget kapital vid 65 % belåning
1 000 000 kr100 000 kr900 000 kr3 000 kr350 000 kr
2 000 000 kr200 000 kr1 800 000 kr6 000 kr700 000 kr
3 000 000 kr300 000 kr2 700 000 kr9 000 kr1 050 000 kr
4 000 000 kr400 000 kr3 600 000 kr12 000 kr1 400 000 kr
5 000 000 kr500 000 kr4 500 000 kr15 000 kr1 750 000 kr

Räntekolumnen finns med för att insatsen och månadsbeloppet hänger ihop åt fel håll för den som pressar insatsen nedåt. Lägger du mindre kontant blir lånet större, och varje hundratusen kronor mer i skuld kostar ungefär 333 kr i månaden vid fyra procents ränta. Vill du räkna på andra räntenivåer finns uppställningen i räntekalkylen, och hela månadsbilden med amortering i månadskostnaden för bolån.

Sista kolumnen är den som brukar överraska. En långivare får låna ut upp till lagens tak, men måste inte göra det, och flera väljer att stanna långt under. Hos Hypoteket bolån går gränsen vid 65 procent av bostadens värde. Skillnaden mot lagens tak är inte en detalj utan en fjärdedel av priset: samma köp kräver antingen en tiondel eller drygt en tredjedel i eget kapital beroende på var du ansöker.

Vilka pengar räknas, och när måste de finnas?

Handelsbanken räknar upp sparande, vinst från en bostadsförsäljning, arv och gåva som källor till kontantinsatsen. Det de har gemensamt är att pengarna är dina och inte ska betalas tillbaka till någon. Ett lån utan säkerhet hör alltså inte hit, och det gäller även de överbryggningslån som Skatteverket tar upp i sin genomgång av avdrag för ränteutgifter: från inkomståret 2026 ger räntan på ett sådant lån inget avdrag.

Tidpunkten är den andra halvan, och den missas oftare än beloppet. SBAB vill ha kontantinsatsen tillhanda senast sju dagar före tillträdet, och andra banker sätter sina egna frister. Ligger pengarna i fonder eller på ett sparkonto med uppsägningstid behöver de alltså flyttas långt innan nycklarna byter ägare. Kommer en del av kapitalet från din egen försäljning styr den affärens tillträdesdag hela tidplanen, inte köpets.

Fråga banken om två datum när lånet klaras ut: sista dagen för insättning och vilket konto pengarna ska stå på. Två frågor som tar en minut att ställa flyttar risken från tillträdesdagen till den vecka där det fortfarande går att lösa.

Är det 10 eller 15 procent som gäller nu?

Tio vid köp. Lag (2026:226) om begränsning av bostadskrediter gäller sedan den 1 april 2026 och satte bolånetaket till 90 procent av bostadens värde vid ett köp. Artiklar och kalkyler som talar om 15 procent bygger på det tidigare taket på 85 procent. Skillnaden är stor i kronor: vid ett pris på 3 000 000 kr behövdes 450 000 kr utanför bolånet under de gamla reglerna, mot 300 000 kr i dag. Regeländringen sänkte alltså just det här kontantbehovet med 150 000 kr. Finansinspektionen beskriver övergången från de tidigare föreskrifterna till lagen.

Två andra ändringar hör ihop med samma datum. Taket vid utökning av ett befintligt bolån är 80 procent av bostadens värde, alltså en femtedel utanför lånet i stället för en tiondel. Och det extra amorteringskravet på 1 procent för den som lånade mer än 4,5 gånger sin bruttoårsinkomst är borta. Läser du en text som fortfarande använder den gränsen som ett tak för lånebeloppet är texten skriven före april 2026.

Att lagen tillåter 90 procent betyder inte att du får låna så mycket. Taket är en gräns uppåt, inte ett löfte, och banken prövar din betalningsförmåga inom den. Går belåningsgraden över 70 procent kräver lagen dessutom minst 2 procent i årlig amortering på den amorteringsgrundande skulden, vilket gör att ett minimalt eget kapital också ger den högsta amorteringstakten. Vad de två nivåerna blir i kronor står under amorteringskravets 1 och 2 procent.

Vad mer än insatsen ska betalas vid tillträdet?

Köper du en fastighet kommer statens avgifter ovanpå. Stämpelskatten för lagfart är 1,5 procent av det högsta av köpeskillingen och föregående års taxeringsvärde, avrundat nedåt till hela tusental, plus 825 kr i expeditionsavgift per förvärvshandling. Behövs nya pantbrev kostar stämpelskatten där 2 procent av inteckningsbeloppet, plus 375 kr per inteckning. Flera nya inteckningar ger flera expeditionsavgifter. Beloppen står hos Lantmäteriet.

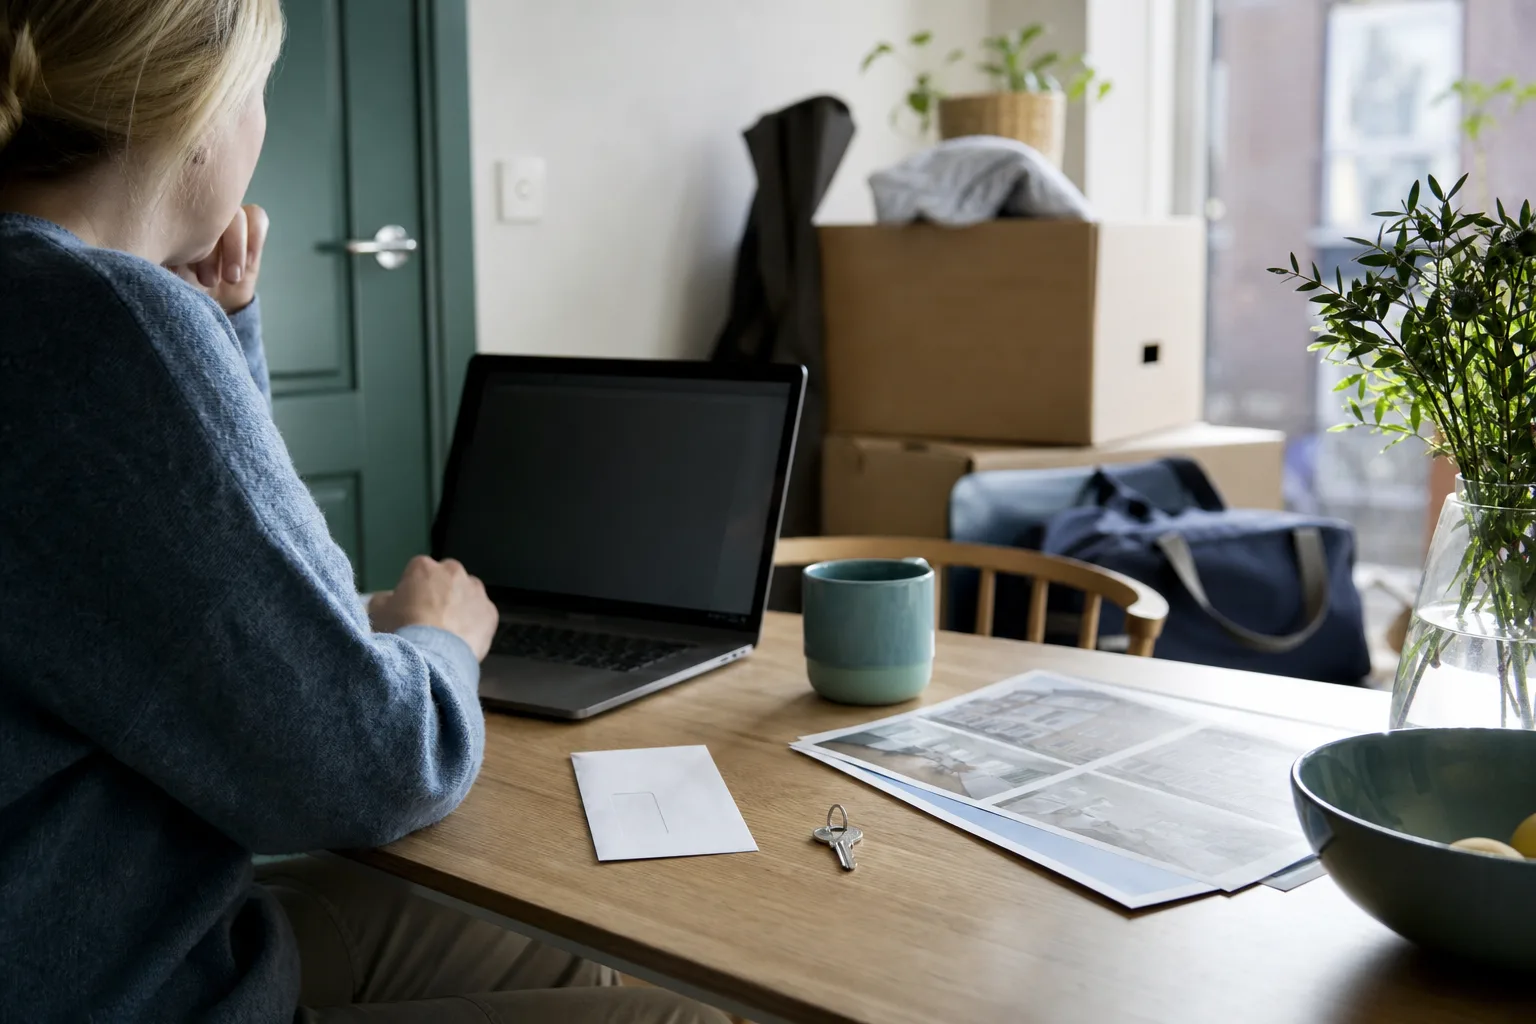
Sparkuvert, husnyckel och en bostadsannons på ett ljust ekbord
Insatsen är en post av flera som ska vara betald när nycklarna byter ägare.

Räknat på huset i verdiktet blir lagfarten 45 825 kr och den nya inteckningen 54 375 kr. Tillsammans med insatsen behövs 400 200 kr, alltså en tredjedel mer än vad tiondelen av priset säger. Ovanpå statens avgifter tar banken ofta en egen administrativ avgift; Nordea anger 750 kr för pantbrev och lika mycket för lagfart. Tar du däremot över befintliga pantbrev från säljaren försvinner den största posten, och därför är frågan om hur mycket pantbrev som redan finns uttagna värd att ställa innan budet läggs. Hela uppställningen finns under pantbrev och lagfart.

En bostadsrätt har varken lagfart eller pantbrev; där är det i stället föreningens överlåtelseavgift och pantsättningsavgift som är de små posterna att räkna med. Skillnaden mellan bostadstyperna är alltså större i engångsbeloppen än i månadskostnaden.

Vilken väg passar ditt kapital?

Belåningsgraden avgör vilka långivare som över huvud taget kan ta ärendet, och den räknas på bostadens värde enligt bankens bedömning. Tabellen nedan är en genväg från din situation till nästa steg.

Situation, avgörande uppgift och nästa steg vid köp. Tjänsternas villkor gäller tjänsten, inte ett besked om lån.
Din situationDet som avgörNästa steg
Du har en tiondel av priset och vill veta vad flera banker sägerLånelöftets storlek och bankens kalkylOrdna Bolån förmedling
Du har drygt en tredjedel av priset i eget kapitalAtt skulden ryms under 65 procent av värdetHypoteket bolån
Du vill konkurrensutsätta lånet utan flera upplysningarHur många långivare som delar samma UCLånekoll bolåneförmedling
Du vill låna mer på bostaden du redan ägerTaket vid utökning är 80 procent av värdetRäkna om belåningsgraden först
Banken värderar bostaden lägre än prisetTaket räknas på värdet, inte på budetOrdna mellanskillnaden innan kontraktet

Sista raden är den som oftast blir dyr. Är priset 3 000 000 kr men banken godtar värdet 2 800 000 kr ger taket högst 2 520 000 kr i lån, och då behöver 480 000 kr plus avgifterna komma någon annanstans ifrån. Budgivningen kan alltså flytta ditt kontantbehov uppåt långt efter att du räknade på det, vilket är skälet att ha marginal över minimibeloppet snarare än exakt tiondelen.

Det här ångrar folk: handpenningen räknas två gånger

Handpenningen är vanligtvis 10 procent av priset och betalas vid kontraktsskrivningen. Den är en delbetalning av köpeskillingen, inte en avgift vid sidan av, och den ska därför inte läggas ovanpå kontantinsatsen i budgeten. Sparmålet är ett enda belopp som bara betalas vid två tillfällen: en del vid kontraktet och resten före tillträdet. Den som räknar dem som två poster tror sig behöva det dubbla och skjuter upp köpet i onödan.

Det omvända misstaget kostar mer. Sätter du sparmålet till exakt insatsen glöms lagfarten, pantbreven och bankens avgifter bort, och de posterna ska betalas med samma pengar. Lägg dem i målet från början, så slipper du upptäcka dem den vecka då allt annat ska klaffa.

Sparordningen som Handelsbanken beskriver är rak: räkna fram insatsen, gör en budget, sätt ett sparmål, automatisera överföringen och följ planen. Nyttan ligger i det tredje steget, eftersom målet gör tiden mätbar. Ett mål på 300 000 kr med 5 000 kr i månaden från noll tar 60 månader, alltså fem år, räknat utan ränta och avgifter. Ser du den siffran i tid går det att ändra antingen beloppet eller prisklassen medan det fortfarande spelar roll.

Frister som kan stoppa affären

Ett lånelöfte är ett preliminärt besked om hur mycket banken är beredd att låna ut, inte ett beviljat lån. Nordeas lånelöfte är gratis och gäller i sex månader, och Danske Bank gör den slutliga kreditprövningen av just den bostad du valt innan köpekontraktet skrivs. Det är den ordningen som gör att ett löfte i handen ändå kan sluta med ett nej: bostaden prövas för sig. Hur länge ett besked håller och vad som krävs för att förnya det står under ansökan och giltighetstid för lånelöfte.

Efter kontraktet tar en offentlig frist vid: lagfart ska sökas inom tre månader vid ett husköp. Den påverkar inte tillträdet, men den drar i gång fakturan från Lantmäteriet, så pengarna behöver finnas kvar när den kommer.

Kravet som binder ihop allt är alltså inte ett enda belopp utan en ordning: finansieringen klar före det bindande köpet, kontantinsatsen inne före tillträdet och avgifterna betalda under månaderna efter. Vill du ha en väg ut ur affären om lånet ändå faller finns villkoret beskrivet under finansieringsklausul.

Så bedömer vi kontantinsatsen

Vi räknar på priset och inte på lånet, eftersom priset är det du förhandlar om. Beloppen i tabellerna är egna räkneexempel med de antaganden som står i varje caption, och räntekolumnen visar en första månad före skatt och amortering. Tjänsterna i korten är med för att de öppet anger sin högsta belåningsgrad, sin avgift till kunden och vad de inte gör. Vi utser ingen billigast eller bäst, av det enkla skälet att räntan och lånebeloppet sätts individuellt i en kreditprövning som vi inte ser.

Vanliga frågor om kontantinsats

Hur mycket mer kontant behöver jag för varje hundratusen kronor över utgångspriset?

Räkna med ungefär 13 300 kr vid ett husköp. Tiondelen av de extra hundratusen är 10 000 kr, stämpelskatten för lagfarten stiger med 1 500 kr och skatten på det nya pantbrevet med 1 800 kr när lånet växer. Budgivningen flyttar alltså kontantbehovet uppåt långt efter att du räknade på det första gången, och det är därför marginalen är värd mer än exakta siffror.

Betalas kontantinsatsen vid kontraktet eller vid tillträdet?

I praktiken vid kontraktet. Handpenningen är vanligtvis 10 procent av priset och betalas när kontraktet skrivs, så är kontantinsatsen också en tiondel har du lämnat ifrån dig hela summan redan där. Resten av köpeskillingen är lånade pengar som banken betalar ut på tillträdesdagen. Pengarna behöver alltså stå på ett konto du kommer åt när du sätter pennan i papperet, inte veckorna därpå.

Vad händer om min gamla bostad får tillträde efter den nya?

Då saknas pengarna den dag de ska betalas, trots att försäljningen är klar på papperet. Den billigaste lösningen är att förhandla om tillträdesdagarna så att din egen affär ligger först. Går det inte återstår ett lån som överbryggar glappet, och räntan på ett sådant lån ger inget avdrag från inkomståret 2026. Ta upp ordningen mellan de två tillträdena redan när du lägger bud.

Betalas lagfart och pantbrev på tillträdesdagen?

Nej, Lantmäteriet fakturerar i efterhand och fakturan ska betalas inom 30 dagar. Pantbrevet utfärdas först när den är betald. I räkneexemplet ovan betyder det att drygt hundra tusen kronor ska ligga kvar på kontot en tid efter att nycklarna bytt ägare. Många planerar in möbler och målarfärg på just de pengarna och blir tagna på sängen.

Går det att låna till kontantinsatsen?

Ett lån utan säkerhet räknas inte som eget kapital, så det löser inte kravet. I bankens kalkyl slår det åt två håll samtidigt: du har lika lite eget kapital som förut, men en avbetalning till vid sidan av bolånet. Ett sådant lån på 200 000 kr sänker alltså utrymmet för bolånet i stället för att öka det. Lägg hellre till månader i sparplanen än en skuld i kalkylen.